
Décote de retraite par trimestre manquant : calcul
 Jerome
•
27 septembre 2026
La décote de retraite représente une réduction du montant versé quand tous les critères du taux plein ne sont pas réunis. Si votre dossier comporte des périodes incomplètes, l’effet peut se voir dès le premier versement et durer longtemps. Comprendre la logique de la décote par trimestre manquant permet donc d’anticiper l’impact sur votre pension, de comparer vos options de départ et de savoir quand agir pour préserver vos droits.
Dans ce guide, vous allez voir comment le nombre de trimestres validés influence la retraite, comment se lit une fiche de carrière et pourquoi un écart de quelques mois peut changer le taux appliqué. L’objectif est simple : vous donner des repères clairs, concrets et utiles pour éviter une baisse de revenu difficile à rattraper plus tard.
Décote de retraite par trimestre manquant
- La retraite de base est minorée lorsque le nombre de trimestres requis n’est pas atteint au départ. La décote réduit le taux servi et peut s’appliquer dès le premier versement, avec un effet durable sur la pension.
- Un trimestre manquant peut faire baisser la pension de base sur toute la durée de retraite. À titre d’exemple, une pension de 1 800 euros minorée de 5 % tombe à 1 710 euros, soit 90 euros de moins par mois.
- Le calcul compare les trimestres validés au seuil exigé pour la génération, puis applique un taux de minoration lié aux trimestres manquants. Une simulation peut montrer qu’un départ quelques mois plus tard suffit parfois à éviter la décote ou à réduire la perte.
Comprendre le mécanisme de la minoration de retraite
La retraite est minorée quand le nombre de trimestres requis n’est pas atteint au moment du départ. Dans la retraite de base, la décote s’applique sur la pension et réduit le taux servi, ce qui crée une différence visible entre une retraite au plein et une retraite incomplète. Pour un salarié français, la fiche d’assurance retraite reste la donnée la plus utile pour vérifier la durée validée. Pour approfondir ce sujet, consultez notre guide sur quelle décote pour 4 trimestres manquants.
Le code de la retraite prévoit une logique simple : moins vous avez de trimestres, plus la minoration peut être forte, avec un maximum fixé par le régime. Cette information de base aide à comprendre pourquoi deux dossiers proches peuvent donner des montants très différents. Un retraité qui atteint le plein conserve sa base de calcul, alors qu’un autre subit une décote durable.
- La décote réduit le taux de la retraite quand la durée d’assurance est insuffisante.
- Le trimestre manquant crée une minoration qui peut peser sur toute la pension.
- Le nombre de trimestres validés détermine la différence entre plein et départ pénalisé.
- La fiche de carrière permet de repérer rapidement les écarts à corriger.
Exemple concret : avec une retraite complète à 1 800 euros, une minoration de 5 % ramène la pension à 1 710 euros, soit 90 euros de moins par mois. Sur une année, la perte atteint 1 080 euros. Ce type d’écart montre qu’une simple vérification de dossier peut éviter une baisse durable.
| Terme | Repère simple |
|---|---|
| Taux plein | Situation sans décote |
| Trimestre validé | Période retenue pour la retraite |
| Minoration | Baisse appliquée au montant |
| Base | Calcul de départ de la pension |
La logique du taux plein expliquée simplement
Le taux plein désigne la retraite servie sans réduction, quand la durée d’assurance attendue est atteinte ou quand l’âge permet d’y accéder. Le nombre de trimestres compte davantage que l’impression d’avoir “beaucoup travaillé”, car chaque trimestre validé rapproche du plein. Sur une fiche, vous voyez vite si la retraite sera complète ou non. Vous pourriez également être intéressé par retraite handicape.
Exemple court : si votre génération doit valider 172 trimestres et que vous en avez 170, il manque 2 trimestres. La retraite peut alors subir une décote, même si vous avez déjà atteint un âge avancé. C’est souvent là que la surprise arrive.
Ce que change un trimestre manquant
Un trimestre manquant modifie la pension de base, car la décote s’applique sur le taux et non sur un détail marginal. La différence peut sembler faible au départ, puis devenir importante sur plusieurs années de retraite. Dans certains cas, le maximum de minoration est atteint rapidement si l’âge de départ est trop précoce. En complément, découvrez retraite nette calcul.
Voici l’effet le plus fréquent : une retraite part plus tôt, la pension baisse, puis la perte se répète chaque mois. Un seul trimestre peut suffire à créer un écart durable, surtout quand la retraite doit rester votre revenu principal.
- Le taux servi diminue dès qu’un écart apparaît dans les trimestres validés.
- La pension de base baisse, parfois pour toute la retraite.
- Le maximum de minoration dépend du régime et de l’âge de départ.
Comment le calcul se fait, pas à pas
Le calcul de la décote commence par le nombre de trimestres requis pour votre génération, puis compare ce seuil avec vos trimestres validés. Ensuite, le régime applique un taux de minoration, souvent lié au nombre de trimestres manquants. Pour une retraite de base, ce mécanisme se lit d’abord sur la fiche de carrière, puis sur le montant estimé.
Le plus simple est de vérifier chaque trimestre, mois par mois, avant le départ. Un simulateur de retraite permet d’obtenir une estimation rapide, puis un second simulateur aide à savoir si partir maintenant privera votre pension d’un plein ou si attendre quelques mois suffit à valider un trimestre. Cette méthode évite une mauvaise surprise à l’âge du départ.
- Relevez le nombre de trimestres déjà validés.
- Comparez-le au nombre requis pour votre année de naissance.
- Repérez la décote appliquée si le plein n’est pas atteint.
- Testez plusieurs dates de départ pour voir la minoration.
- Choisissez la solution qui limite la perte de retraite.
Exemple : si votre retraite serait de 1 600 euros au plein et que la décote retire 3 %, le montant tombe à 1 552 euros. Le calcul montre vite qu’un départ quelques mois plus tard peut bénéficier à votre pension.
Du relevé de carrière au calcul final
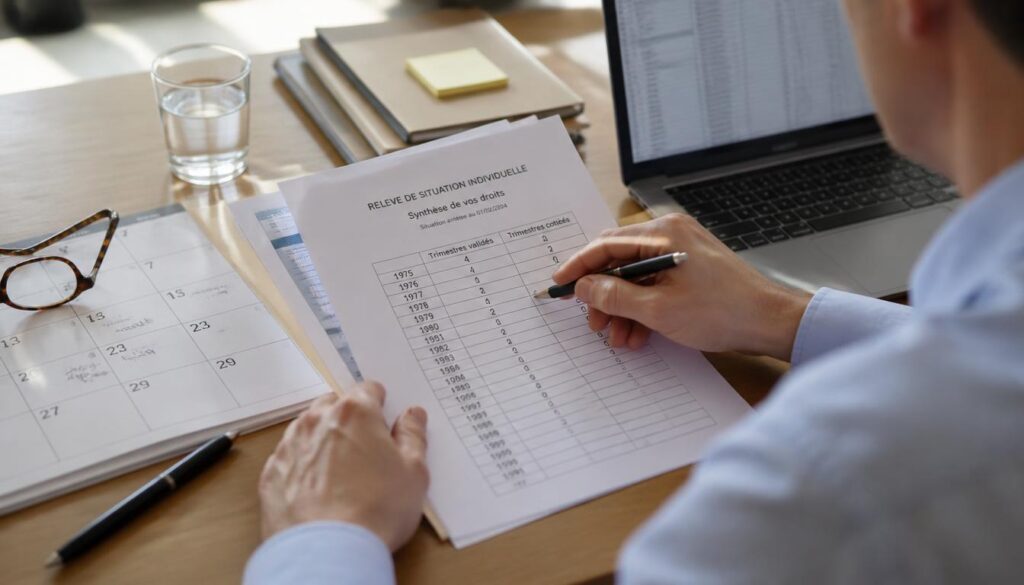
Le relevé de carrière rassemble chaque donnée utile à la retraite : salaires, périodes cotisées, trimestres et base de calcul. La fiche de carrière sert donc de point de contrôle avant tout calcul final. Si une ligne manque, le montant estimé peut être faux, même avec un code de retraite correctement renseigné.
À vérifier en priorité : les périodes salariées, les années incomplètes et les validations de trimestre oubliées. Une simple vérification de la donnée évite souvent une erreur de calcul sur la pension.
- Contrôlez les trimestres de chaque année.
- Vérifiez les salaires reportés sur la fiche.
- Comparez le montant estimé avec vos droits attendus.
Les erreurs fréquentes à éviter
Le calcul de retraite devient vite trompeur si le simulateur est alimenté avec une information incomplète. Beaucoup de futurs retraités oublient de valider un mois travaillé à l’étranger, un congé particulier ou une période assimilée. D’autres obtiennent un résultat approximatif sans vérifier la fiche officielle.
Conseil pratique : avant de valider un départ, comparez toujours le résultat du simulateur avec votre relevé de carrière et demandez une correction si un écart apparaît. Un mois oublié peut suffire à fausser la pension.
- Se fier à un seul simulateur sans contrôler les données.
- Oublier une période travaillée sur une année incomplète.
- Valider un départ sans relire la fiche de carrière.
- Ignorer une erreur de mois sur le relevé.
Les cas où la règle change selon le régime
La retraite ne suit pas la même logique selon le régime, le secteur et la convention applicable. Chez un fonctionnaire, la décote peut obéir à des règles différentes de celles d’un salarié du régime général, tandis qu’un indépendant relève d’un autre cadre. Cette différence explique pourquoi deux pensions proches peuvent évoluer de manière très distincte.
Dans la fonction publique, la catégorie d’emploi, l’âge de départ et le nombre de trimestres jouent un rôle central. Dans le secteur privé, la convention et le régime de base peuvent modifier la façon dont la décote s’applique. Le cas d’un fonctionnaire n’est donc pas identique à celui d’un salarié, et il faut vérifier chaque retraite avec précision.
- Le régime général applique une logique de trimestres et de taux propre au privé.
- La fonction publique tient compte de la catégorie et de l’âge.
- Un indépendant peut bénéficier de règles spécifiques selon sa vie professionnelle.
- Les conventions et régimes spéciaux créent parfois une différence notable.
En pratique, un salarié du secteur privé, un fonctionnaire et un indépendant ne partent pas toujours avec la même pension pour un même âge. Le maximum de décote, le nombre de trimestres attendus et la durée retenue varient selon le cas. C’est pourquoi une vérification personnalisée reste indispensable.
Encadré d’alerte : certains cas particuliers, comme une inaptitude ou une situation de carrière complexe, peuvent modifier la minoration. Avant de décider, mieux vaut demander une vérification officielle du dossier de retraite.
Ce qui distingue un fonctionnaire d’un salarié
Un fonctionnaire et un salarié ne relèvent pas du même régime de retraite, même si la logique du trimestre reste centrale. Le secteur public applique des règles de convention et de catégorie qui influencent la pension, alors que le privé s’appuie davantage sur la durée cotisée et le salaire de référence.
Exemple concret : un fonctionnaire de catégorie active peut partir plus tôt qu’un salarié du privé, mais la décote dépendra quand même du nombre de trimestres manquants. La différence se joue donc autant sur l’âge que sur le régime.
- Fonctionnaire : règles liées à la catégorie.
- Salarié : régime plus lié au salaire et aux trimestres.
- Retraite : le point de départ n’est pas identique selon le secteur.
Les situations particulières à vérifier
Certains cas de vie modifient la retraite et la décote, notamment quand l’âge de départ est avancé ou quand une pension spéciale intervient. Une catégorie particulière, une carrière hachée ou une invalidité peuvent changer le calcul de la minoration.
Point de vigilance : si votre situation sort du schéma classique, la décote n’est pas toujours appliquée de façon standard. Un contrôle précis du dossier évite une erreur sur la pension.
- Carrière interrompue avec périodes non cotisées.
- Départ anticipé avant l’âge cible.
- Statut particulier avec pension spécifique.
Anticiper, corriger et éviter la perte de pension
La retraite se prépare plusieurs années à l’avance si vous voulez éviter qu’un trimestre manquant ne réduise votre pension. Le premier réflexe consiste à vérifier chaque donnée de carrière, puis à comparer le nombre de trimestres validés avec le seuil du plein. Un bon calcul en amont permet de bénéficier d’un départ mieux choisi. Pour aller plus loin, lisez retraite minimum.
Si vous avez encore du temps avant la retraite, chaque trimestre compte. Attendre quelques mois peut suffire à priver la décote de son effet, surtout quand le départ se joue à un trimestre près. En 2026, beaucoup de futurs retraités utilisent un simulateur pour tester plusieurs dates et mesurer l’écart sur le montant final.
- Vérifiez votre fiche de carrière au moins 2 ans avant le départ.
- Repérez tout trimestre manquant ou non validé.
- Testez plusieurs âges de départ avec un simulateur.
- Corrigez les données erronées auprès du service compétent.
- Décalez le départ si un trimestre supplémentaire évite la décote.
| Situation | Solution utile |
|---|---|
| Un trimestre manquant | Reporter le départ de quelques mois |
| Plusieurs trimestres manquants | Vérifier la carrière et simuler plusieurs scénarios |
| Erreur de donnée | Demander une correction officielle |
| Taux plein presque atteint | Attendre pour éviter la minoration |
Sur plusieurs années, une retraite mieux préparée peut éviter une perte de revenu importante. Un départ décalé de 6 mois peut parfois suffire à priver la décote de son effet, alors qu’un départ précipité fige la baisse pour toute la vie du retraité français.
Les bons réflexes avant le départ
La retraite se sécurise avec quelques réflexes simples : contrôler les trimestres, vérifier l’âge de départ, comparer le plein attendu et relire chaque donnée utile. Un simulateur aide à voir l’impact de chaque choix, mais la fiche officielle reste la référence.
Conseil de planification : faites un premier point au moins 24 mois avant votre départ, puis un second 6 mois avant, afin de corriger tout écart sans urgence.
- Contrôlez les trimestres validés.
- Vérifiez l’âge d’ouverture des droits.
- Comparez le plein avec votre projection.
- Testez plusieurs dates avec un simulateur.
Corriger un trimestre oublié
Un trimestre manquant se corrige souvent par une demande de rectification accompagnée d’une information justificative. Le code de votre régime précise les pièces à fournir, puis le service compétent examine le jour, le mois et l’année concernés.
Procédure simple : 1) repérez le trimestre oublié sur la fiche, 2) rassemblez les justificatifs, 3) transmettez la demande de correction. Vérifiez ensuite que la donnée a bien été mise à jour avant de valider votre départ.
- Repérer le trimestre absent.
- Réunir les preuves de travail ou de cotisation.
- Demander la mise à jour du dossier.
FAQ – Questions fréquentes sur la minoration liée aux trimestres manquants
Qu’est-ce qu’un trimestre manquant change sur la pension de retraite ?
Un trimestre manquant peut déclencher une décote sur la retraite et réduire la pension versée chaque mois. Plus le nombre de trimestres manquants est élevé, plus la minoration peut être importante.
La décote disparaît-elle quand on atteint le taux plein ?
Oui, la retraite est servie sans décote quand le taux plein est atteint. L’âge et le nombre de trimestres restent les deux repères à surveiller pour éviter une minoration.
Un fonctionnaire et un salarié sont-ils traités de la même façon ?
Non, la retraite d’un fonctionnaire, d’un salarié ou d’un indépendant peut suivre des règles différentes. Le cas dépend du régime, du secteur et du nombre de trimestres validés.
Comment savoir si un trimestre a été oublié sur la fiche de carrière ?
Il faut comparer la fiche de carrière avec vos bulletins, vos périodes travaillées et votre relevé officiel. Une différence de trimestre ou de date doit être signalée rapidement.
Peut-on utiliser un simulateur avant son départ à la retraite ?
Oui, un simulateur aide à estimer la retraite, la décote et la pension selon plusieurs dates de départ. Il permet de savoir si attendre un trimestre supplémentaire améliore le résultat.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite