
Retraite pour inaptitude au travail et taux plein
 Jerome
•
12 octobre 2026
Un problème de santé ne devrait pas vous fermer la porte de la retraite. Quand la fatigue, la maladie ou une incapacité compliquent encore le travail, il existe des solutions pour sécuriser votre départ et préserver vos revenus. La pension de retraite pour inaptitude au travail représente justement un dispositif qui peut ouvrir un départ à taux plein selon la situation de l’assuré. Elle clarifie le droit, le rôle de la caisse, l’âge de départ et le régime concerné, afin que votre retraite ne devienne pas une source d’angoisse supplémentaire.
Dans ce guide, vous allez comprendre comment fonctionne cette retraite, à qui elle s’adresse, quelles conditions vérifier et comment préparer un dossier solide. L’objectif est simple : vous aider à anticiper, éviter les erreurs et savoir quand agir pour une retraite plus sereine, même avec un taux d’activité réduit ou une invalidité reconnue.
Comprendre les bases de la retraite pour inaptitude
La retraite pour inaptitude repose sur une idée très concrète : quand un assuré ne peut plus travailler dans des conditions normales, la retraite peut être accordée sans décote. Cette retraite concerne surtout les régimes de base et s’appuie sur une condition médicale ou administrative. Dans de nombreux cas, la pension est versée au taux plein, même si la carrière n’est pas complète. Pour vous, cela change tout : au lieu d’attendre un âge plus avancé, la retraite peut devenir accessible plus tôt, avec un cadre plus protecteur. En complément, découvrez retraite handicape.
On confond souvent des notions proches, pourtant elles n’ont pas le même sens. L’inaptitude désigne l’impossibilité d’exercer un travail normal, l’invalidité renvoie à une réduction durable de la capacité de travail, le handicap relève d’une reconnaissance administrative, et l’incapacité décrit une perte fonctionnelle plus large. Dans le régime général, un assuré peut donc relever de la retraite pour inaptitude sans être en invalidité permanente. Exemple simple : une personne qui ne peut plus rester debout longtemps peut obtenir une retraite adaptée, alors qu’un autre assuré handicapé suit une logique différente selon son dossier.
Définir l’inaptitude sans jargon administratif
L’inaptitude est une situation où le travail n’est plus possible dans des conditions normales, même avec des aménagements simples. La retraite liée à cette situation vise à éviter qu’un assuré continue trop longtemps malgré une santé fragilisée. Dans les régimes de base, cette retraite sert de filet de sécurité. Elle peut aussi concerner une personne en invalidité dont la capacité de travail est durablement réduite, ou un assuré dont le handicap a bouleversé la carrière. L’idée reste la même : protéger le droit à la retraite quand le travail devient trop lourd.
Pourquoi cette retraite peut être versée à taux plein
La retraite à taux plein existe pour éviter une décote injuste quand l’état de santé empêche de compléter sa carrière. Le principe est simple : si l’inaptitude est reconnue, la pension est calculée comme si les conditions de durée étaient remplies, sous réserve des règles du régime. Cela rassure beaucoup d’assurés, car la retraite ne dépend plus uniquement du nombre de trimestres. Dans certains cas, une personne en invalidité ou en handicap bénéficie du même mécanisme protecteur, avec une logique de départ plus équilibrée. Pour approfondir ce sujet, consultez notre guide sur rqth inférieur à 50 retraite.
Les notions à ne pas confondre au départ
- Inaptitude : impossibilité d’exercer un travail normal.
- Invalidité : réduction durable de la capacité professionnelle.
- Handicap : reconnaissance administrative ouvrant parfois un départ spécifique.
- Incapacité : séquelles ou limitations pouvant influencer la retraite.
Ces distinctions comptent, car la retraite ne se demande pas de la même façon selon le régime. Un assuré du régime général, un autre relevant d’un régime agricole, ou une personne en invalidité n’ont pas toujours les mêmes justificatifs. Mieux vaut donc vérifier la nature exacte de votre situation avant d’engager la démarche.
Qui peut en bénéficier selon sa situation
La retraite pour inaptitude concerne plusieurs profils, mais pas toujours avec les mêmes règles. Un travailleur salarié, un fonctionnaire, un assuré agricole ou une personne handicapée peut être concerné, selon son régime et sa catégorie professionnelle. La question n’est donc pas seulement médicale : elle dépend aussi du statut. Un assuré peut être inapte, un autre en invalidité, un autre encore reconnu handicapé, sans que les effets sur la retraite soient identiques. C’est pourquoi il faut toujours relier la situation de santé au régime de retraite correspondant.
Dans le secteur public, le fonctionnaire ne suit pas exactement la même logique que le travailleur du régime général. Chez les salariés, la retraite pour inaptitude peut ouvrir un départ sécurisé, tandis que la MSA applique ses propres critères pour les assurés agricoles. Une incapacité permanente, un handicap reconnu ou une invalidité peuvent aussi orienter le dossier vers une retraite adaptée. L’enjeu, pour vous, est de savoir à quelle caisse s’adresser et quel professionnel peut confirmer la situation. Vous pourriez également être intéressé par retraite anticipée pour inaptitude au travail.
Les salariés du régime général
Le salarié du régime général est souvent le premier concerné par la retraite pour inaptitude. Quand le travail devient impossible, la caisse peut examiner le dossier et reconnaître un départ à taux plein. Un travailleur ayant eu une carrière incomplète peut ainsi éviter une décote trop forte. La retraite repose alors sur l’état de santé, mais aussi sur les justificatifs transmis. Dans certains cas, une invalidité ancienne ou un handicap reconnu facilite l’analyse du dossier.
Les agents publics et les fonctionnaires
Le fonctionnaire relève d’un cadre spécifique, avec une retraite pour invalidité distincte de la logique du régime général. Un agent public inapte peut voir sa situation examinée au regard de son activité, de son poste et de son incapacité permanente. La retraite n’obéit pas toujours aux mêmes critères qu’un salarié du privé, ce qui impose de vérifier le bon régime. Pour un fonctionnaire, le mot-clé reste le même : sécuriser le départ sans perdre le lien entre santé et droits.
Les assurés agricoles affiliés à la MSA
L’assuré affilié à la MSA peut aussi demander une retraite liée à l’inaptitude, avec des règles propres au monde agricole. Le travailleur agricole n’a pas toujours une carrière linéaire, et cela rend l’examen du dossier plus sensible. La retraite peut alors tenir compte d’un handicap, d’une invalidité ou d’une incapacité durable. Le professionnel qui vous accompagne doit donc connaître le régime agricole, car les critères ne se lisent pas exactement comme dans le régime général.
- Salarié du privé avec carrière interrompue.
- Fonctionnaire confronté à une invalidité durable.
- Assuré agricole relevant de la MSA.
- Personne handicapée avec activité réduite.
- Travailleur en incapacité permanente.
Quelles conditions ouvrent le droit au départ
Les conditions de départ à la retraite pour inaptitude varient selon le régime, mais elles reposent toujours sur un socle commun : un âge minimal, une durée d’assurance, une reconnaissance de la situation et un dossier cohérent. La caisse vérifie souvent si le départ peut être accordé à taux plein, même lorsque les trimestres ne sont pas complets. Pour vous, l’idée est de ne pas attendre la dernière minute, car une demande préparée trop tard peut retarder le départ et compliquer la transition entre revenus et pension.
Avant de faire votre demande, vérifiez quatre points : votre âge de départ, vos trimestres validés, la durée d’assurance exigée par le régime et la preuve médicale ou administrative de l’incapacité. Une attestation ou un document équivalent peut être demandé selon la caisse. Le départ peut parfois être anticipé si l’inaptitude est reconnue suffisamment tôt. Dans le régime général comme dans d’autres régimes, l’anticipation reste souvent la meilleure stratégie pour éviter un trou de revenus.
| Régime | Condition principale |
|---|---|
| Régime général | Inaptitude reconnue et âge légal atteint ou départ adapté |
| MSA | Situation médicale ou administrative compatible avec le départ |
| Fonction publique | Reconnaissance d’une invalidité ouvrant la retraite spécifique |
L’âge et la durée d’assurance à vérifier
L’âge de départ reste un repère essentiel, même quand la retraite pour inaptitude ouvre des droits plus souples. Selon le régime, la condition d’âge peut être neutralisée ou aménagée, mais il faut toujours contrôler la durée d’assurance. Les trimestres validés servent de base au calcul, et leur nombre influence la rapidité du départ. Une caisse peut demander des justificatifs précis pour confirmer la date de départ et la situation au moment du dossier.
La reconnaissance médicale ou administrative
La reconnaissance de l’inaptitude repose souvent sur un avis médical ou administratif. Une incapacité permanente, une invalidité ou un handicap reconnu peuvent appuyer le dossier. La caisse examine alors si la retraite peut être accordée sans décote. Cette étape est importante, car elle transforme une situation de santé en droit concret. Sans reconnaissance claire, le départ anticipé devient plus difficile à obtenir.
Les exceptions qui peuvent accélérer le départ
Certaines situations permettent d’anticiper le départ plus vite, notamment lorsque l’état de santé se dégrade rapidement. Une demande bien documentée peut faire gagner du temps et éviter d’attendre un âge plus élevé. Le travailleur concerné doit alors présenter les preuves utiles à la caisse, afin que la retraite soit étudiée sans retard. Dans les cas les plus favorables, le départ à taux plein devient possible malgré une durée d’assurance incomplète.
Comment préparer son dossier et éviter les erreurs
Le dossier de retraite pour inaptitude se prépare avec méthode, car une pièce manquante peut ralentir tout le processus. Commencez tôt, idéalement plusieurs mois avant la date souhaitée, pour anticiper les échanges avec la caisse. La demande doit être claire, accompagnée de documents médicaux et administratifs cohérents. L’enjeu est simple : éviter une rupture de revenu entre la fin d’activité, une allocation éventuelle et la perception de la retraite. Plus vous anticipez, plus la transition est fluide.
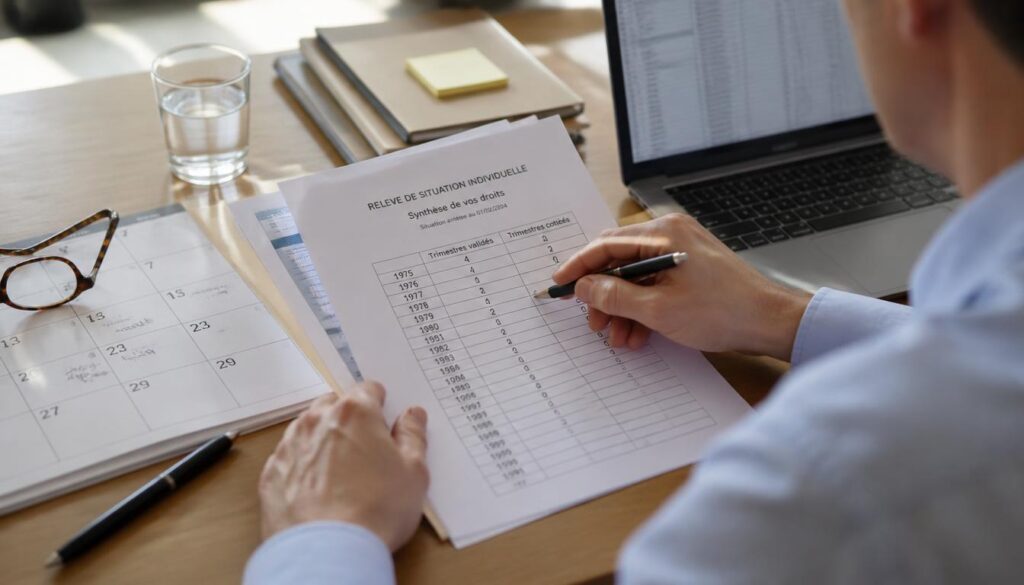
Voici les six pièces à réunir le plus souvent : pièce d’identité, relevé de carrière, certificat médical, attestation d’invalidité ou de handicap, justificatif de trimestres et document de la caisse si demandé. Selon votre situation, un certificat plus détaillé peut aider à justifier l’inaptitude. Un dossier bien classé permet de faire la demande sans stress. Si votre pension d’invalidité est temporaire, le calendrier devient encore plus important pour ne pas perdre de revenu au moment du passage à la retraite.
- Pièce d’identité à jour.
- Relevé de carrière complet.
- Certificat médical récent.
- Attestation d’invalidité ou de handicap.
- Justificatifs de trimestres validés.
- Courrier ou formulaire de la caisse.
Les pièces médicales et administratives à réunir
Les pièces médicales et administratives doivent raconter la même histoire : celle d’une activité devenue difficile ou impossible. Le certificat médical doit être lisible, précis et daté. L’attestation d’invalidité, si elle existe, renforce le dossier. Le relevé de carrière, lui, montre la durée d’assurance et aide à vérifier les droits. Un document incomplet peut allonger le traitement de plusieurs mois, ce qui complique la perception de la retraite.
Le bon calendrier pour déposer la demande
Le bon moment pour déposer la demande se situe souvent plusieurs mois avant le départ souhaité, afin d’anticiper l’examen du dossier. Une retraite bien préparée évite les ruptures de revenu et laisse le temps de corriger une erreur. Si vous percevez une allocation ou une pension temporaire, la transition doit être surveillée de près. Le calendrier dépend du régime, mais l’anticipation reste toujours la meilleure sécurité.
Les erreurs fréquentes à éviter
Les erreurs les plus courantes sont simples : attendre trop longtemps, oublier un document, confondre invalidité et inaptitude, ou envoyer une demande incomplète. Un autre piège consiste à croire que la retraite sera automatique sans vérification de la caisse. En réalité, mieux vaut relire chaque pièce avant l’envoi et conserver une copie du dossier. Cette vigilance évite des semaines de retard et protège vos droits.
Montant, taux plein et effets sur la carrière
Le montant de la retraite pour inaptitude dépend de plusieurs éléments, mais le premier effet recherché reste le taux plein. Une pension calculée dans ce cadre peut limiter la décote et stabiliser les revenus. La carrière complète ou incomplète, le nombre de trimestres et le régime jouent un rôle direct. Pour un travailleur handicapé, une personne en invalidité ou un assuré avec activité réduite, l’enjeu est de comprendre comment le calcul s’applique concrètement. Pour aller plus loin, lisez retraite à taux plein et invalidité.
Quatre impacts pèsent souvent sur le montant final : la durée d’assurance, le taux retenu, la présence d’une carrière partielle et les droits complémentaires. Une retraite à taux plein n’efface pas tout, mais elle protège mieux qu’un départ ordinaire. Selon les cas, il est possible de cumuler une pension avec une rente ou certaines aides. Une formation professionnelle interrompue, un enfant élevé ou une période d’invalidité peuvent aussi influencer le parcours, sans changer le principe de base.
| Situation de carrière | Effet sur la retraite |
|---|---|
| Carrière complète | Taux plein plus simple à obtenir |
| Carrière incomplète | Décote souvent neutralisée si l’inaptitude est reconnue |
| Invalidité ou handicap | Calcul protégé selon le régime |
Comment le taux plein est appliqué
Le taux plein s’applique quand la retraite est accordée dans des conditions qui neutralisent la décote. Cela peut arriver même si tous les trimestres ne sont pas validés. La pension reste alors calculée sur une base plus favorable, ce qui protège l’assuré. Dans certains cas, le régime considère que l’état de santé justifie ce traitement, sans exiger une carrière totale. C’est l’un des grands avantages de la retraite pour inaptitude.
Ce que change une carrière incomplète
Une carrière incomplète ne bloque pas forcément la retraite, mais elle peut modifier le calcul. Si l’inaptitude est reconnue, la décote peut être évitée ou réduite. Le montant final dépend alors davantage du salaire de référence et du régime que du nombre exact de trimestres. Un assuré en invalidité ou un travailleur ayant connu des interruptions n’est donc pas automatiquement pénalisé. La retraite conserve ainsi une logique de protection.
Les compléments et allocations à connaître
Certains compléments peuvent s’ajouter selon la situation, notamment une rente, une allocation ou une aide liée au handicap. Il faut vérifier si ces droits peuvent se cumuler avec la retraite sans créer de perte. Une formation de reconversion ou un accompagnement professionnel peut aussi être utile avant le départ. L’objectif est de préserver votre niveau de vie tout en sécurisant la transition vers la retraite.
FAQ – Questions fréquentes sur la retraite pour inaptitude
Peut-on partir à la retraite avant l’âge légal en cas d’inaptitude ?
Oui, la retraite peut parfois être avancée si l’inaptitude est reconnue par la caisse ou le régime compétent. L’âge n’est alors plus le seul critère.
La pension est-elle versée à taux plein sans tous les trimestres ?
Oui, la pension peut être servie à taux plein même si la durée d’assurance est incomplète, lorsque l’inaptitude ouvre ce droit.
Quelle différence entre invalidité et inaptitude au travail ?
L’invalidité décrit une capacité de travail réduite, tandis que l’inaptitude signifie que le travail normal n’est plus possible dans des conditions adaptées.
Comment se passe le passage de l’invalidité à la retraite ?
Le passage se prépare avant l’âge de départ, avec un dossier transmis à la caisse pour éviter une rupture entre pension d’invalidité et retraite.
Les fonctionnaires suivent-ils les mêmes règles que le régime général ?
Non, le fonctionnaire relève de règles spécifiques, souvent liées à la retraite pour invalidité, avec un cadre distinct du régime général.
Quels documents faut-il envoyer à la caisse ?
Il faut généralement transmettre un relevé de carrière, un certificat médical, une attestation d’invalidité ou de handicap et les pièces demandées par la caisse.
Un assuré MSA peut-il bénéficier d’un départ anticipé ?
Oui, un assuré MSA peut bénéficier d’un départ anticipé si sa situation médicale ou administrative répond aux critères du régime agricole.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite