
Livret B : avantages et inconvénients à connaître
 Jerome
•
20 octobre 2026
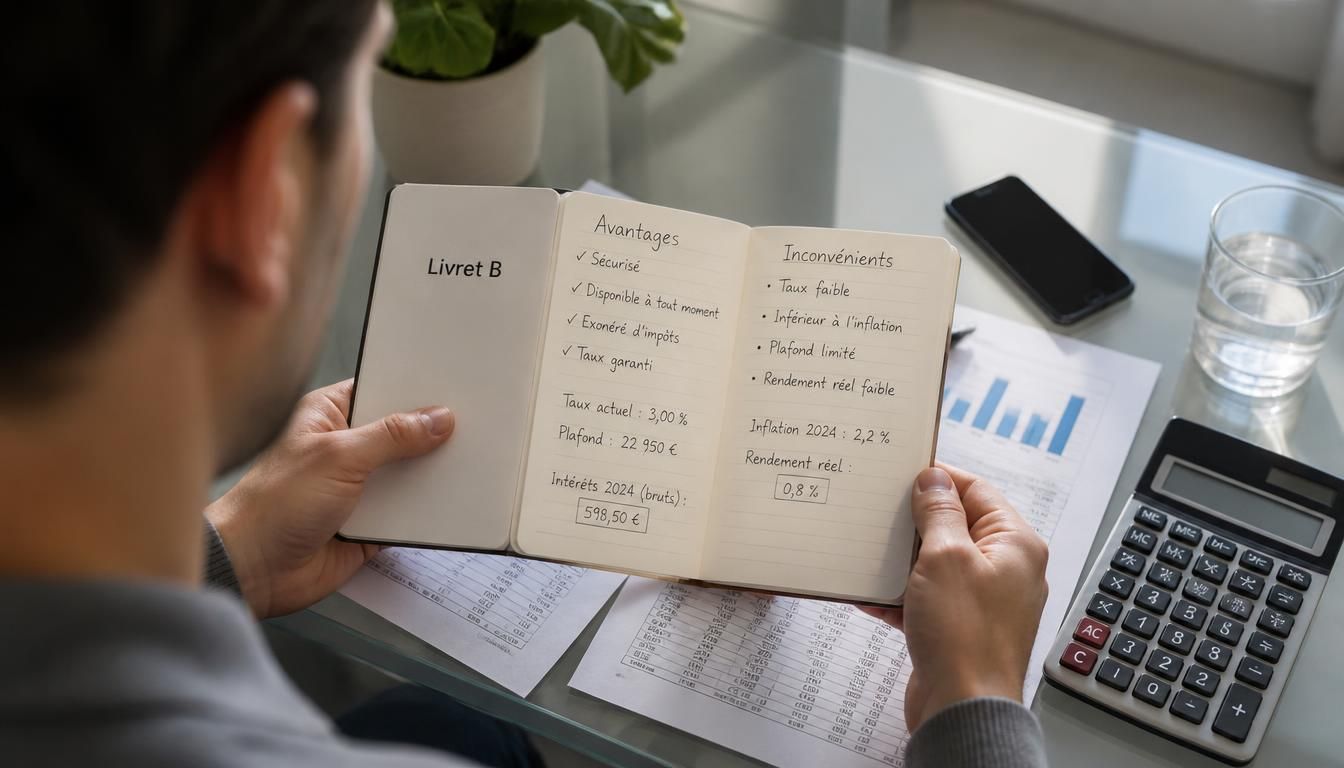
Vous voulez placer votre argent sans le bloquer ? Le livret B représente une solution simple pour garder votre épargne disponible tout en cherchant un rendement modeste. Ce support bancaire aide à mettre de côté de l’argent de précaution, à gérer une réserve de court terme et à éviter les contraintes des placements fermés. Comprendre les avantages et les inconvénients du livret B permet de savoir s’il correspond à votre façon d’épargner, surtout si vous comparez ce produit aux livrets réglementés et à leurs règles plus avantageuses.
Le livret B combine disponibilité immédiate, taux variable et fiscalité, avec des règles fixées par chaque banque.
- Le livret B est un livret bancaire non réglementé, proposé librement par chaque banque avec ses propres conditions.
- Son taux, son plafond et ses modalités de gestion peuvent varier d’un établissement à l’autre.
- L’ouverture se fait souvent en ligne ou en agence, avec identité, justificatif de domicile et parfois un relevé bancaire.
- Les versements et retraits restent libres, ce qui permet d’utiliser l’épargne sans blocage pour des besoins courts.
- Les intérêts sont fiscalisés et soumis aux prélèvements sociaux, ce qui réduit le rendement net final.
Dans les faits, le livret B est un produit d’épargne souple, souvent proposé par une banque en complément d’autres solutions. Il séduit par sa disponibilité, mais il impose aussi de regarder de près le taux, la fiscalité et les limites de versement. Si vous cherchez une réponse claire, vous allez voir ici comment il fonctionne, ce qu’il peut rapporter, où se situent ses forces, et dans quels cas il vaut mieux choisir autre chose pour votre épargne.
Comprendre le livret B avant de comparer
Le livret B est un livret bancaire non réglementé qui s’inscrit dans l’offre classique d’une banque. Il s’adresse à une personne qui veut placer une épargne de sécurité sans contrainte de durée, avec un fonctionnement simple et lisible. Cette caractéristique en fait un support utile pour garder une réserve disponible, mais il faut savoir que ses règles ne sont pas fixées par l’État comme pour un livret réglementé. On le choisit souvent quand on veut compléter son épargne prudente.
Voici les points essentiels à retenir pour bien situer ce livret dans l’univers bancaire :
- Le livret est proposé librement par la banque, avec ses propres conditions.
- Le livret n’est pas soumis à une réglementation nationale sur le taux ou le plafond.
- Le livret convient à un public qui recherche de la souplesse plutôt qu’un rendement élevé.
- Le livret occupe une place intermédiaire entre compte courant et épargne de précaution.
Qu’est-ce qu’un livret bancaire non réglementé ?
Un livret bancaire non réglementé est un support d’épargne dont les règles dépendent de l’établissement qui le propose. Le livret B entre dans cette catégorie, ce qui signifie que la banque fixe le taux, les conditions de gestion et parfois le plafond de dépôt. Pour vous, cela change beaucoup de choses : le produit peut être plus souple, mais il peut aussi être moins protecteur qu’un livret réglementé. Le livret reste cependant facile à comprendre et à utiliser au quotidien.
En quoi le livret B se distingue-t-il des livrets réglementés ?
Le livret B se distingue des livrets réglementés par l’absence de cadre unique imposé par l’État. Sur un livret réglementé, les règles sont identiques pour tous, alors que le livret peut varier d’une banque à l’autre. Cette différence joue sur le taux, la fiscalité et parfois le plafond. Si vous cherchez un support très encadré, le livret réglementé reste plus lisible. Si vous voulez davantage de liberté, le livret peut garder une place utile dans votre stratégie.
Comment fonctionne ce support d’épargne au quotidien
Le livret B fonctionne comme un support d’épargne très simple à vivre, avec une ouverture rapide et une gestion souple. L’ouverture se fait souvent en ligne ou en agence, selon la banque, avec quelques justificatifs de base. Ensuite, vous alimentez le livret par versement quand vous le souhaitez, puis vous retirez l’argent sans blocage. Cette utilisation convient à ceux qui veulent garder une réserve accessible au domicile financier de leur foyer, sans contrainte lourde ni condition compliquée.
Au quotidien, le livret suit une logique pratique :
- L’ouverture se fait avec un formulaire et une vérification d’identité.
- Le versement initial peut être modeste ou plus élevé selon la banque.
- Le retrait reste libre, sous réserve des règles internes de gestion.
- Le dépôt peut être ponctuel ou régulier, selon votre rythme.
- L’utilisation reste souple pour gérer une épargne de court terme.
Les étapes essentielles pour ouvrir un livret
L’ouverture d’un livret B commence généralement par une demande simple auprès de la banque. Vous fournissez vos pièces d’identité, un justificatif de domicile et parfois un relevé bancaire, puis la banque valide le dossier. Cette ouverture peut se faire en ligne en quelques minutes ou en agence si vous préférez un échange direct. La condition principale est surtout de respecter les règles de l’établissement choisi. Une personne qui veut aller vite apprécie cette procédure claire.
Verser et retirer de l’argent sans contrainte
Le versement sur un livret B se fait librement, ce qui facilite l’utilisation pour des économies ponctuelles. Vous pouvez déposer de l’argent après une rentrée imprévue, puis effectuer un retrait quand un besoin surgit. Cette utilisation sans verrouillage est l’un de ses grands atouts. Selon la banque, le délai de traitement peut varier, mais l’idée reste la même : garder des fonds disponibles. Le livret sert alors de poche d’attente, sans complexité inutile.
Quels rendements attendre d’un livret B ?
Le livret B offre une rémunération variable, car le taux dépend de la banque et non d’une règle nationale. En pratique, l’intérêt versé reste souvent modeste, ce qui limite le revenu généré par rapport à d’autres solutions. Le principal point à surveiller est donc le taux affiché, puis la façon dont il se traduit en gain net après fiscalité. Un taux boosté peut améliorer le résultat, mais son effet reste souvent temporaire. Le montant placé influence aussi le revenu final. Vous pourriez également être intéressé par comment débloquer des parts sociales banque populaire.
Voici une lecture simple du rendement :
| Situation | Lecture du rendement |
|---|---|
| Taux brut standard | Rémunération souvent faible, avec un intérêt limité sur une petite somme |
| Taux boosté | Gain temporairement amélioré, utile pour booster le revenu sur quelques mois |
| Rendement net | Résultat final après impôt et prélèvements, souvent inférieur au taux affiché |
Pour illustrer, un placement de 2 000 euro à un taux brut de 1,50 % produit un intérêt annuel de 30 euro avant fiscalité. Si le taux passe à 3 % pendant une période boosté, le revenu brut double, mais le net reste à calculer avec précision. Le livret peut donc être intéressant pour un petit montant, moins pour un capital destiné à produire un vrai revenu.
Pourquoi le taux change d’une banque à l’autre
Le taux du livret B varie parce que chaque banque fixe sa propre politique commerciale. Certaines cherchent à attirer les clients avec une rémunération un peu plus forte, d’autres préfèrent garder un taux bas et miser sur la simplicité. Cette liberté explique les écarts entre établissements. Pour vous, cela signifie qu’il faut comparer avant d’ouvrir, car deux livrets portant le même nom peuvent offrir des conditions très différentes. Le taux reste donc le premier critère à vérifier.
Ce que change un taux boosté sur le rendement final
Un taux boosté améliore le rendement pendant une période donnée, souvent sur quelques mois. Le principe est simple : la banque augmente temporairement la rémunération pour rendre le livret plus attractif. L’effet peut être utile si vous souhaitez placer une somme disponible à court terme. En revanche, le gain reste limité si la période boostée est courte ou si le plafond de promotion est bas. Le livret peut alors servir de solution d’attente, pas de placement principal.
Le plafond et les limites de versement
Le plafond du livret B dépend souvent de la banque, car ce produit n’obéit pas à un cadre unique. Certains établissements fixent un plafond de dépôt, d’autres laissent la possibilité de verser davantage dans des conditions précises. Cette souplesse peut sembler illimiter, mais elle ne l’est pas toujours en pratique. Si vous détenez un montant important, il faut vérifier la règle exacte avant de verser. Le livret peut alors servir d’outil d’économie de trésorerie, pas de coffre sans limite.
Les limites à connaître sont les suivantes :
- Le plafond peut varier d’une banque à l’autre.
- Le dépôt peut être libre jusqu’à une certaine limite interne.
- Le montant placé au-delà du plafond peut être refusé ou déplacé.
- Le livret reste moins encadré qu’un livret réglementé plafonné.
Face aux livrets réglementés, le livret B peut devenir utile quand les plafonds officiels sont déjà atteints. Il peut aussi convenir si vous souhaitez verser un montant ponctuel sans multiplier les produits. Pour un gros capital, le principal enjeu n’est pas seulement le plafond, mais aussi le rendement net et la fiscalité. Le livret garde alors un intérêt de réserve, pas forcément de performance.
Que faire quand le plafond est atteint ?
Quand le plafond du livret B est atteint, il faut éviter de verser davantage sans vérifier les règles de la banque. Vous pouvez laisser les fonds sur le compte courant, les répartir sur d’autres supports ou orienter une partie vers un placement plus adapté. Le bon réflexe consiste à garder le livret pour ce qu’il fait le mieux : accueillir une épargne de précaution ou une trésorerie temporaire. Au-delà, il perd une partie de son intérêt.
Pour quels montants ce livret reste pertinent ?
Le livret B reste pertinent pour des montants modestes ou intermédiaires, surtout si vous cherchez une solution simple et disponible. Il peut aussi convenir à une somme que vous ne voulez pas immobiliser, par exemple une réserve d’urgence ou un projet à six mois. Pour des capitaux plus élevés, le rendement devient souvent trop faible pour justifier une détention prolongée. Le livret garde alors sa place comme support pratique, mais pas comme moteur de performance.
Les avantages du livret B pour une épargne souple
Le livret B offre un avantage majeur : il permet de garder son épargne disponible sans renoncer à une petite rémunération. Cette souplesse plaît beaucoup quand on veut déposer de l’argent au fil des mois, sans calendrier rigide ni blocage. La banque laisse souvent une grande liberté d’utilisation, ce qui facilite la gestion d’une réserve de sécurité. Pour beaucoup de ménages, c’est une solution pratique pour séparer l’argent du quotidien de l’argent de précaution.
Les avantages les plus utiles sont les suivants :
- La disponibilité des fonds reste immédiate ou très rapide.
- La souplesse des versements aide à déposer de l’argent quand vous le souhaitez.
- La simplicité d’utilisation évite les démarches complexes.
- L’accessibilité du livret convient à différents profils d’épargnants.
- L’absence de blocage rassure si un besoin imprévu survient.
Ce livret devient souvent un bon complément à d’autres solutions d’épargne, surtout quand vous voulez garder une poche liquide à côté d’un produit plus rentable ou plus long terme. Son avantage principal n’est pas de rémunérer fortement, mais de rendre l’argent facile à mobiliser. C’est précisément ce qui le rend pratique pour une gestion prudente et flexible.
Les cas d’usage les plus fréquents
Le livret B sert souvent à stocker une réserve de dépannage, à préparer une dépense proche ou à accueillir une somme temporairement disponible. Vous pouvez l’utiliser après une prime, un remboursement ou un héritage en attendant de décider. Il convient aussi à ceux qui veulent dissocier leur budget mensuel de leur épargne. Cette utilisation simple explique pourquoi ce livret reste présent dans de nombreuses banques, malgré une rémunération limitée.
Pourquoi ce livret complète d’autres solutions d’épargne
Le livret B complète d’autres solutions parce qu’il remplit une fonction précise : garder une disponibilité totale. Une épargne plus rémunératrice peut être moins souple, tandis que ce livret reste facile à mobiliser. Il peut donc jouer le rôle de tampon financier entre votre compte courant et des placements plus engagés. Si vous aimez garder le contrôle sur vos fonds, cette solution apporte un vrai confort d’usage, même sans rendement spectaculaire.
Les inconvénients à connaître avant d’ouvrir un livret B
Le livret B présente un inconvénient clair : sa fiscalité réduit souvent le gain réel. Les intérêts sont soumis à l’impôt et aux prélèvements sociaux, ce qui diminue le rendement net. Un autre inconvénient tient au niveau de rémunération, parfois trop faible pour compenser l’érosion monétaire. Même si le produit reste simple, il ne constitue pas toujours une bonne réponse pour faire fructifier un capital sur la durée. Le risque n’est pas financier, mais le manque d’efficacité peut coûter cher.
Les limites à garder en tête sont les suivantes :
- La fiscalité réduit le revenu réellement perçu.
- Les prélèvements sociaux pèsent sur les intérêts.
- Le rendement peut rester inférieur à d’autres livrets.
- L’absence d’exonération limite l’intérêt du produit.
- L’usage comme placement principal reste peu pertinent sur le long terme.
Concrètement, si votre livret affiche 2 % brut, le net après impôt et prélèvement social sera plus bas. C’est là que le calcul devient essentiel. Un livret peut sembler correct en apparence, puis perdre beaucoup de force une fois la fiscalité appliquée. Pour une épargne de long terme, ce point change tout, car l’intérêt final peut devenir modeste, voire décevant.
L’impact du net après impôts et prélèvements sociaux
L’impact fiscal se voit directement sur les intérêts versés. Le prélèvement social et l’impôt réduisent la somme réellement conservée, donc le rendement net. Si vous comparez deux placements, il faut toujours regarder le résultat après fiscalité et pas seulement le taux affiché. Cette lecture évite les mauvaises surprises. Le livret B peut rester utile, mais son rendement fiscalisé demande une vraie vigilance, surtout quand les taux de marché montent ailleurs.
Pourquoi il vaut mieux éviter d’en faire son placement principal
Faire du livret B un placement principal revient souvent à sacrifier du rendement sans obtenir un avantage décisif en échange. Le produit reste pratique, mais il n’est pas conçu pour porter une stratégie patrimoniale ambitieuse. Si vous voulez faire travailler votre argent sur plusieurs années, d’autres supports seront plus adaptés. Le livret garde sa place comme réserve, pas comme moteur principal d’une épargne durable et performante.
Comment le livret B se compare-t-il aux autres solutions d’épargne ?
Comparer le livret B aux autres solutions d’épargne aide à choisir selon trois critères : sécurité, rendement et disponibilité. Le livret se situe souvent entre les livrets réglementés très encadrés et les placements plus longs comme le PEL ou le PEA. Son intérêt principal reste la souplesse, mais il rémunère rarement aussi bien qu’un produit pensé pour le long terme. Pour choisir, il faut donc regarder le contrat, le taux et l’usage prévu de votre argent.
| Produit | Point fort principal |
|---|---|
| Livret B | Souplesse et disponibilité immédiate |
| Livret A | Fiscalité exonérer et cadre réglementé |
| LDDS | Épargne réglementée et exonérer |
| PEL | Projet immobilier et plan plus structuré |
| PEA | Potentiel de rendement supérieur sur le long terme |
Si vous voulez choisir entre sécurité et performance, le livret B gagne surtout quand la disponibilité prime. Il peut aussi servir de relais avant un placement plus adapté. En revanche, si votre objectif est de rémunérer un capital pendant plusieurs années, le livret perd souvent face à d’autres solutions. Le bon arbitrage dépend donc de votre horizon, de votre besoin de liquidité et de votre tolérance à l’immobilisation.
Face au Livret A et au LDDS
Face au Livret A et au LDDS, le livret B est souvent moins avantageux sur le plan fiscal et parfois sur le plan du taux. Les livrets réglementés peuvent exonérer les intérêts, ce qui améliore le rendement net. Le livret B garde malgré tout un rôle utile si les plafonds réglementés sont atteints ou si la banque propose une gestion très souple. Pour une épargne classique, le choix dépend souvent du plafond déjà utilisé. Pour approfondir ce sujet, consultez notre guide sur pel la banque postale taux.
Face au PEL, au PEA et aux placements de long terme
Face au PEL, au PEA et aux placements de long terme, le livret B ne joue pas dans la même catégorie. Le PEL suit un plan plus structuré, tandis que le PEA vise une logique de capitalisation sur la durée. Ces contrats peuvent mieux rémunérer, mais ils exigent d’accepter plus de contraintes ou un horizon plus long. Le livret B reste alors le support de transit idéal, pas le support de croissance le plus puissant.
Pour qui ce placement est-il vraiment adapté ?
Le livret B convient surtout à une personne qui veut garder son argent disponible sans chercher un rendement élevé. Ce profil apprécie la détention simple, la souplesse de versement et la possibilité de récupérer les fonds rapidement. Le produit peut aussi intéresser quelqu’un qui a déjà rempli ses autres enveloppes d’épargne. Dans ce cas, la banque propose un support complémentaire, utile pour loger une réserve sans contrainte excessive. Le bon usage dépend de votre objectif.
Voici les profils qui peuvent y trouver un intérêt :
- La personne qui veut une réserve de précaution immédiatement mobilisable.
- Le profil qui a besoin d’un support simple pour une trésorerie temporaire.
- Le ménage qui souhaite répartir son revenu entre dépenses et épargne.
- La personne qui a déjà utilisé d’autres livrets réglementés.
- Le profil prudent qui privilégie la sécurité avant le rendement.
À l’inverse, si vous recherchez un placement principal pour plusieurs années, il vaut mieux savoir que ce livret ne sera pas le plus efficace. La détention prolongée d’une somme importante y est rarement optimale. Pour décider, posez-vous une question simple : avez-vous besoin d’accès rapide à l’argent, ou cherchez-vous surtout une meilleure performance ? La réponse guide le choix.
Les profils pour lesquels ce livret est pertinent
Le livret B est pertinent pour un profil prudent, pour un revenu irrégulier ou pour une personne qui veut une épargne de transition. Il convient aussi à ceux qui aiment suivre leur budget avec plusieurs poches distinctes. Si vous vivez en ville, en périphérie ou au domicile familial, la logique reste la même : garder une réserve facile à toucher. Ce livret prend alors tout son sens dans une organisation simple et rassurante.
Les situations où il vaut mieux choisir autre chose
Il vaut mieux choisir autre chose si votre revenu disponible est déjà placé sur des supports plus avantageux ou si vous visez un projet de long terme. Une personne qui veut préparer la retraite, financer un achat important ou chercher une meilleure rémunération aura souvent intérêt à regarder ailleurs. Le livret B reste utile, mais sa condition d’usage est claire : il sert surtout à stocker du disponible, pas à maximiser la performance.
FAQ – Questions fréquentes sur le livret B
Qu’est-ce qu’un livret B en une phrase ?
Le livret B est un livret d’épargne bancaire non réglementé qui permet de déposer de l’argent librement tout en gardant les fonds disponibles. Son intérêt principal est la souplesse, même si le taux et la fiscalité varient selon la banque. En complément, découvrez plafond du pel banque postale.
Le livret B est-il plus intéressant qu’un Livret A ?
Le livret B n’est pas forcément plus intéressant qu’un Livret A, car le Livret A peut offrir une meilleure fiscalité et un rendement net plus lisible. Le livret B devient surtout utile si vous avez déjà atteint le plafond du Livret A ou si votre banque propose des conditions adaptées.
Comment sont imposés les intérêts du livret B ?
Les intérêts du livret B sont soumis à l’impôt et aux prélèvements sociaux. La fiscalité réduit donc le rendement réel, ce qui oblige à calculer le gain net avant de comparer avec un autre livret. Le taux affiché ne suffit jamais à lui seul.
Peut-on retirer son argent à tout moment ?
Oui, le livret B permet un retrait à tout moment, sous réserve des règles de fonctionnement de la banque. Cette disponibilité fait partie des grands atouts du livret, surtout pour une épargne de précaution ou une réserve de court terme.
Existe-t-il un plafond de dépôt ?
Le plafond du livret B dépend de la banque, car ce produit n’est pas réglementé de la même façon qu’un livret public. Certaines banques fixent un plafond, d’autres laissent plus de liberté. Il faut donc vérifier les conditions avant tout versement important.
Le livret B convient-il pour une épargne de précaution ?
Oui, le livret B peut convenir à une épargne de précaution, car il reste disponible et facile à gérer. Son taux n’est pas son point fort, mais sa souplesse en fait un support pratique pour une réserve de sécurité immédiate.
Comment comparer le rendement net avec un autre livret ?
Pour comparer le rendement net, il faut partir du taux brut, retirer l’effet de la fiscalité et intégrer les prélèvements sociaux. Le bon calcul consiste à regarder ce qu’il reste réellement sur votre épargne après impôt, pas seulement le pourcentage annoncé par la banque.
Dans quel cas vaut-il mieux choisir un autre placement ?
Il vaut mieux choisir un autre placement si vous cherchez une meilleure rémunération, un cadre fiscal plus favorable ou un horizon de plusieurs années. Le livret B reste utile pour la liquidité, mais son rendement et sa fiscalité le rendent moins pertinent comme solution principale.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque