
Mutuelle pour assistants maternels : bien la choisir
 Jerome
•
23 octobre 2026
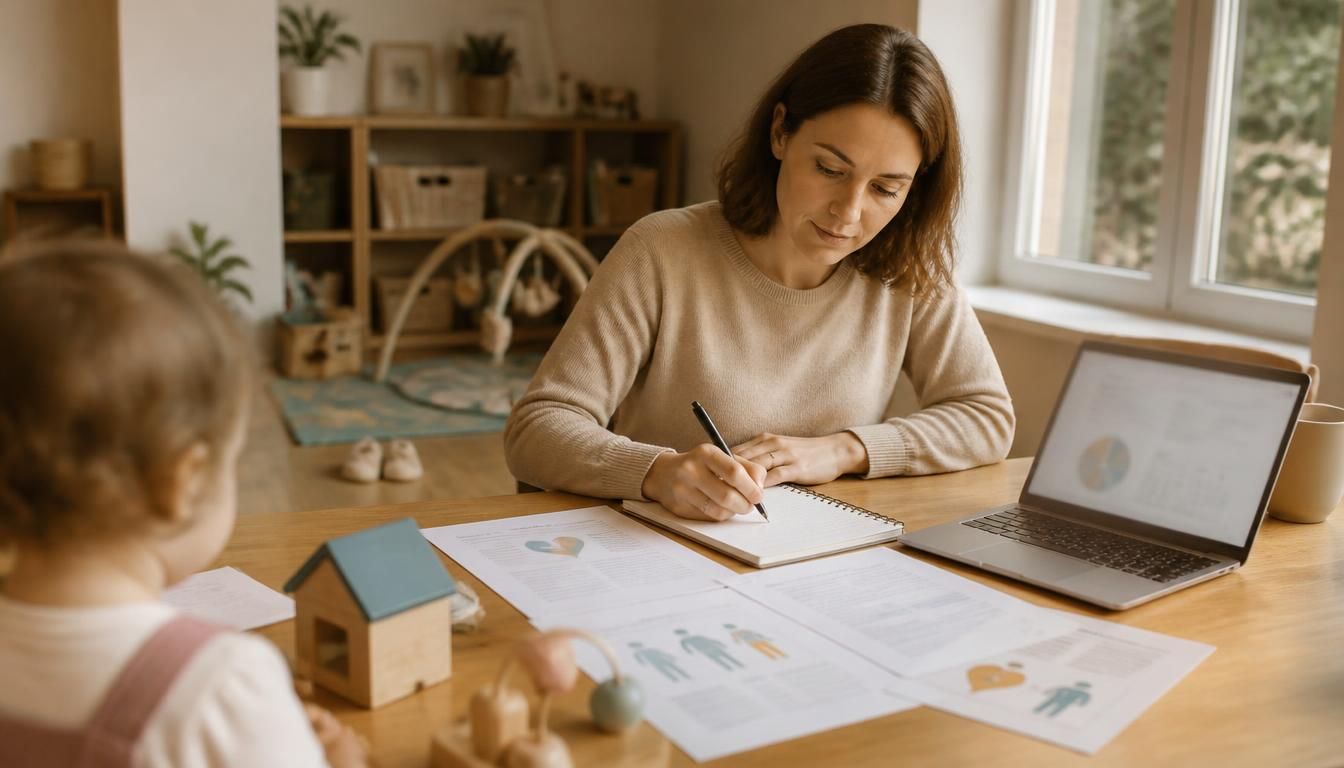
La santé au quotidien compte vite quand les journées s’enchaînent entre les trajets, les repas et la garde des petits. Une couverture bien choisie pour ce métier représente un repère simple pour mieux gérer les soins, les imprévus et les dépenses qui reviennent souvent. Elle est utile pour limiter le reste à charge, sécuriser le budget et garder l’esprit plus libre. Quand la fatigue s’installe ou qu’un rendez-vous médical devient nécessaire, disposer d’une protection claire facilite vraiment les choses.
La mutuelle des assistants maternels constitue justement une réponse adaptée à ces besoins, avec une logique de protection santé pensée pour le rythme professionnel et familial. Elle complète les remboursements de base, aide à mieux anticiper les frais courants et ouvre la voie à des garanties plus larges, notamment en prévoyance.
Pourquoi une couverture santé adaptée change tout au quotidien
La couverture santé d’un assistant maternel ne se résume pas à une simple formalité administrative. Dans ce métier, les journées demandent de l’énergie, de la disponibilité et une vraie vigilance physique, surtout quand les gestes répétés finissent par peser sur le dos, les poignets ou le sommeil. Un assistant maternel a souvent besoin d’un suivi régulier, car la santé influence directement son emploi et sa capacité à travailler sereinement.
Un assistant maternel peut vite rencontrer des dépenses concrètes : consultation, kinésithérapie, lunettes, soins dentaires ou pharmacie. Un avis éclairé aide à distinguer ce qui relève de la mutuelle, de la complémentaire santé ou d’une prévoyance. La mutuelle rembourse une partie des frais, la complémentaire renforce la prise en charge, et la prévoyance protège le revenu en cas d’arrêt. Pour une famille, cette distinction a une vraie valeur pratique.
- Suivi des douleurs liées aux postures répétées.
- Soins courants pour rester en forme toute l’année.
- Remboursement utile sur les consultations et examens.
- Protection contre les dépenses imprévues de santé.
Un avis de terrain montre souvent la même chose : une bonne couverture santé évite de repousser des soins utiles. Cela compte quand le besoin apparaît au mauvais moment, entre deux accueils ou après une période de fatigue. Pour un assistant maternel, la garantie la plus utile est souvent celle qui colle au quotidien réel, pas celle qui promet trop sans servir concrètement. Dans la pratique, le bon service est celui qui simplifie la vie.
Définir simplement la couverture santé et ses limites
La couverture santé rembourse une partie des dépenses non prises en charge par la Sécurité sociale, mais elle ne couvre pas tout. Un assistant maternel doit donc regarder le niveau de remboursement, les plafonds et les exclusions. Quand la santé demande des soins répétés, cette lecture évite les mauvaises surprises. Une mutuelle bien pensée soutient le budget sans alourdir inutilement les cotisations.
Comprendre ce que le métier d’assistant maternel demande vraiment
Le métier d’assistant maternel exige de porter, se baisser, courir parfois, rassurer souvent et rester disponible longtemps. Cette réalité crée des besoins de santé spécifiques, surtout sur la prévention et les soins courants. Un assistant maternel a intérêt à choisir une protection qui suit ce rythme, avec des avis concrets sur la simplicité de gestion et la rapidité des remboursements.
Voir comment la protection complémentaire s’intègre au quotidien
La protection complémentaire s’intègre au quotidien comme un appui discret mais utile. Elle peut couvrir une partie des frais de consultation, d’optique ou de dentaire, et parfois proposer un service d’assistance. Pour un assistant maternel, l’intérêt est clair : garder de la souplesse dans l’organisation et préserver sa santé sans déséquilibrer le budget du foyer.
Quelles garanties comparer avant de signer un contrat ?
Les garanties d’un contrat santé doivent être lues poste par poste, car la bonne formule n’est pas toujours la plus visible. Pour un assistant maternel, le bon choix dépend du niveau de frais habituel, de la composition de la famille et des besoins de suivi médical. Un avis sérieux commence toujours par la lecture des remboursements réels, pas par la promesse commerciale.
Le contrat doit montrer clairement le fonctionnement des prises en charge. Une garantie d’hospitalisation solide, un bon niveau en dentaire et en optique, puis des frais bien encadrés sur les soins courants, font souvent la différence. L’aide apportée par certains services peut aussi compter pour un enfant ou pour la vie familiale. Le tableau ci-dessous aide à lire la valeur de chaque poste.
| Garantie | Ce qu’il faut vérifier |
|---|---|
| Hospitalisation | Chambre, forfait journalier, dépassements |
| Dentaire | Prothèses, implants, soins courants |
| Optique | Verres, montures, renouvellement |
| Soins courants | Consultations, pharmacie, examens |
Un contrat lisible évite de payer des frais inutiles. Les avis utiles portent souvent sur le remboursement, le délai de traitement et la qualité du service client. Pour choisir avec méthode, il faut regarder cinq points : niveau de garantie, prix, plafonds annuels, assistance, et souplesse du contrat. Une complémentaire bien pensée protège mieux qu’une formule trop large mais mal utilisée.
- Comparer le remboursement par poste de dépense.
- Vérifier les frais restant à charge.
- Contrôler les délais de carence.
- Regarder les services d’assistance proposés.
- Lire les avis sur la simplicité du contrat.
Les postes de remboursement à prioriser en premier
Les postes de remboursement à prioriser sont souvent les soins courants, l’optique et le dentaire. Un assistant maternel y gagne en visibilité sur ses dépenses récurrentes. Quand le contrat détaille bien chaque garantie, il devient plus facile d’anticiper le budget santé et de comparer les offres sans se tromper.
Les services utiles au-delà du simple remboursement
Les services utiles au-delà du simple remboursement incluent souvent l’assistance téléphonique, la téléconsultation ou l’aide administrative. Ces options ont de la valeur quand le temps manque. Un avis favorable revient souvent sur la simplicité de ces services, surtout pour une famille qui doit concilier santé, travail et organisation quotidienne.
Lire un tableau de garanties sans se tromper
Lire un tableau de garanties demande de repérer les plafonds, les pourcentages et les exclusions. Le fonctionnement devient plus clair si vous comparez poste par poste. Un contrat bien construit affiche la garantie utile au bon endroit, ce qui permet d’éviter les mauvaises surprises au moment du remboursement.
La prévoyance complète-t-elle vraiment la mutuelle ?
La prévoyance complète la mutuelle en protégeant le revenu quand un arrêt de travail, une invalidité ou un accident empêche de travailler. Pour un assistant maternel, cette différence est essentielle, car la mutuelle rembourse des soins alors que la prévoyance peut verser une indemnité. Le risque n’est donc pas le même, et le fonctionnement non plus.
Un employeur peut parfois proposer une protection obligatoire, mais cela ne suffit pas toujours selon le cas. Il faut vérifier si la prévoyance prévoit une indemnité suffisante pour maintenir un salaire partiel ou total. En cas d’accident, le délai de versement, la durée d’arrêt couverte et les conditions d’invalidité ont une vraie importance. Un avis prudent consiste à lire les conditions avant de compter sur une aide automatique.
- Maintien d’une partie du salaire après un arrêt.
- Versement d’une indemnité en cas d’incapacité.
- Protection en cas d’invalidité durable.
- Couverture possible après un accident ou un décès.
La prévoyance protège un pouvoir d’achat fragile quand le travail s’interrompt. Si l’arrêt dure plusieurs semaines, la différence entre une simple mutuelle et une vraie prévoyance devient visible très vite. Un employeur n’assure pas toujours la même couverture selon les situations, d’où l’intérêt de vérifier les délais, le montant versé et les cas pris en charge. Pour un assistant maternel, cette lecture évite de découvrir trop tard une protection incomplète.
Ce que couvre la prévoyance dans les situations difficiles
La prévoyance couvre surtout les situations où le travail devient impossible temporairement ou durablement. Elle peut verser une indemnité après un arrêt, compenser une invalidité ou soutenir la famille après un décès. Un assistant maternel doit regarder les conditions de déclenchement, car le contrat peut varier selon le risque couvert.
Pourquoi la complémentarité avec la mutuelle est essentielle
La complémentarité entre mutuelle et prévoyance est essentielle, car les deux protections ne servent pas au même moment. La première rembourse les frais de santé, la seconde soutient le salaire quand l’activité s’arrête. Un employeur peut contribuer à l’une ou à l’autre, mais il faut toujours vérifier ce qui reste réellement assuré.
Quand vérifier les indemnités et les délais de versement
Les indemnités et les délais de versement doivent être vérifiés avant de signer. En cas d’accident ou d’arrêt, quelques jours de décalage peuvent peser lourd sur le budget. Un assistant maternel gagne à lire les délais, les montants et les justificatifs demandés pour éviter toute mauvaise surprise.
Comment choisir une formule utile et vraiment adaptée ?
Choisir une formule utile repose d’abord sur l’écart entre le budget réel et les besoins du foyer. Une association de professionnels peut parfois proposer une action sociale intéressante, avec de l’aide en cas de difficulté ou un accompagnement collectif. Pour un assistant maternel, l’objectif est simple : adapter la couverture sans payer pour des options inutiles.
Le groupe familial compte aussi dans le choix, car les besoins ne sont pas les mêmes selon qu’il y a un seul assuré ou plusieurs enfants à couvrir. Une branche dédiée à la profession peut offrir un avantage pratique, surtout si le contrat inclut un service d’assistance ou un suivi social. L’avis le plus utile consiste à comparer ce qui est vraiment utilisé au quotidien.
- Vérifier si l’association propose une aide concrète.
- Comparer les services sociaux inclus dans l’offre.
- Lire les avis sur la qualité du service adhérent.
- Regarder si le contrat s’adapte à la situation familiale.
- Évaluer l’avantage réel par rapport au prix payé.
Un contrat bien choisi doit rester souple, clair et utile. L’association professionnelle peut servir de repère pour comprendre les options, mais l’adhérent doit toujours adapter sa formule à ses besoins. Une action sociale efficace aide parfois à traverser une période plus difficile, tandis qu’un collectif bien pensé permet de mutualiser certains coûts. Pour un assistant maternel, l’enjeu est de garder une protection simple, lisible et cohérente avec la vie familiale.
Ajuster sa formule selon sa situation familiale et professionnelle
Ajuster sa formule selon sa situation familiale et professionnelle permet d’éviter les garanties trop larges. Un assistant maternel avec enfants à charge n’a pas les mêmes priorités qu’un autre profil. Le contrat doit rester adapté au rythme de travail, au budget et aux besoins de santé du foyer.
Repérer les aides et services qui font la différence
Repérer les aides et services qui font la différence demande de lire les options sociales, l’assistance et le suivi proposé. Une association peut mettre en place une action utile lors d’un imprévu, avec un service d’écoute ou d’aide administrative. Pour l’adhérent, ce soutien peut compter autant qu’un meilleur remboursement.
Choisir un contrat sans payer pour des options inutiles
Choisir un contrat sans payer pour des options inutiles repose sur une comparaison simple : ce que vous utilisez vraiment, ce que vous payez, et ce que vous laissez de côté. L’association ou le collectif peut orienter, mais le bon choix reste celui qui colle à votre vie d’assistant maternel et à votre budget familial.
FAQ – Questions fréquentes sur la couverture santé des assistants maternels
Quelle couverture choisir quand on travaille auprès des enfants ?
Un assistant maternel a intérêt à choisir une couverture qui protège les soins courants, l’hospitalisation et les frais de famille. L’avis le plus utile est de viser une garantie simple, lisible et adaptée au budget.
Quelle différence entre mutuelle et prévoyance ?
La mutuelle rembourse des frais de santé, tandis que la prévoyance peut verser un salaire de remplacement en cas d’arrêt. Pour un assistant maternel, cette différence change beaucoup la protection sociale.
Quelles garanties vérifier en priorité ?
Vérifiez d’abord le remboursement des soins courants, puis l’optique, le dentaire et l’hospitalisation. Un contrat clair donne un avis précis sur chaque garantie et évite les mauvaises surprises.
Existe-t-il des aides ou un accompagnement social ?
Oui, certaines structures proposent une aide sociale, un service d’écoute ou un accompagnement administratif. Un assistant maternel peut y trouver un soutien utile en cas de difficulté ou d’imprévu familial.
Comment savoir si un contrat est adapté à son budget ?
Comparez le prix, les remboursements, les plafonds et les options réellement utiles. Un avis sérieux consiste à vérifier si le contrat protège le salaire sans alourdir les dépenses du foyer.
Faut-il comparer plusieurs offres avant de s’engager ?
Oui, comparer plusieurs offres reste indispensable pour juger la valeur réelle d’un contrat. Cela permet de repérer la meilleure garantie, le bon service et une aide adaptée à votre situation d’assistant maternel.
Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle