
Retrait au distributeur : quels plafonds et solutions ?
 Jerome
•
6 novembre 2026
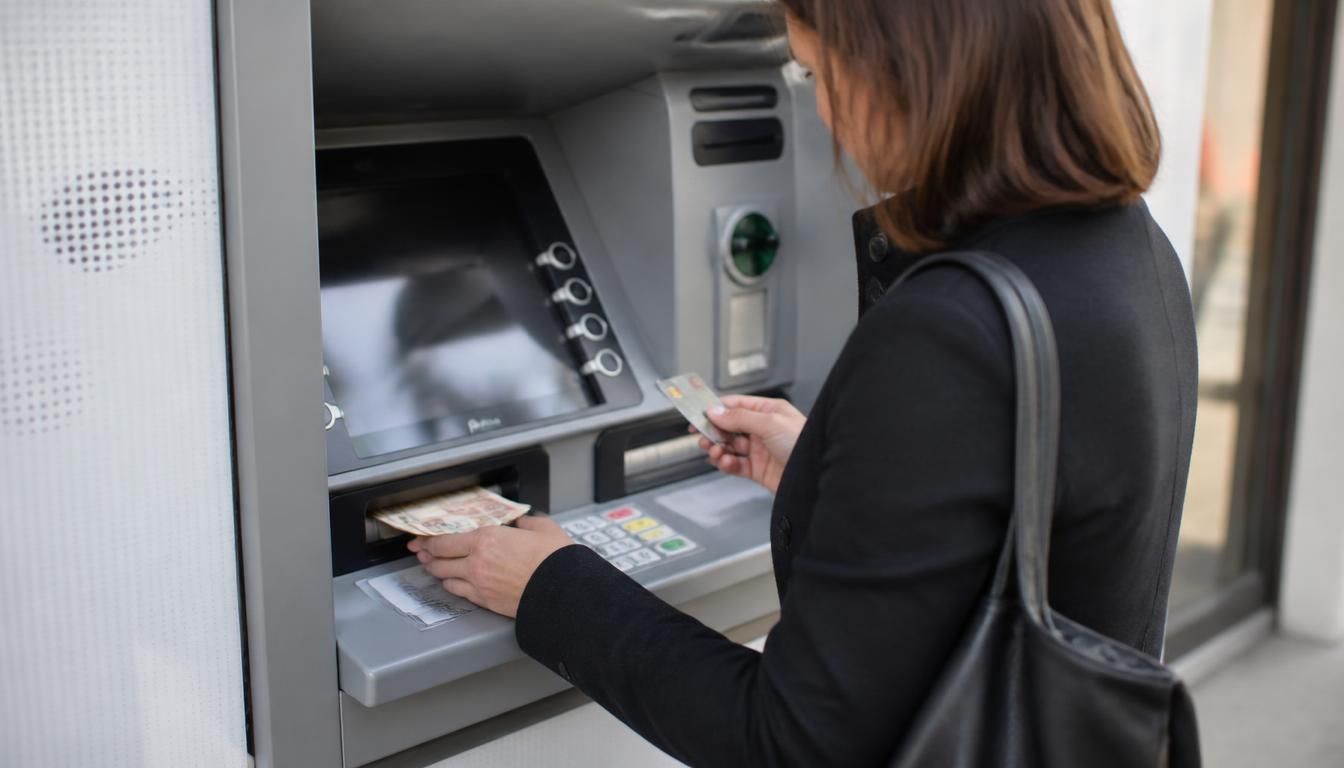
Le retrait max distributeur désigne la somme la plus élevée que vous pouvez prendre en espèces à un automate, en une seule fois ou sur une période donnée. Quand un refus tombe, il surprend toujours au mauvais moment, alors que le compte semble pourtant bien approvisionné. Comprendre ce mécanisme vous permet d’anticiper, de vérifier votre carte et d’éviter la mauvaise surprise devant le terminal. C’est essentiel pour garder la main sur votre argent et retirer au bon moment.
Dans la pratique, ce retrait dépend d’un plafond fixé par la banque, du type de carte et parfois de votre profil client. Le montant disponible sur le compte ne suffit donc pas : il faut aussi respecter la limite autorisée. Dans ce guide, vous allez voir comment fonctionnent les plafonds, où les consulter, et comment adapter vos retraits sans stress, que ce soit au distributeur, au guichet ou ailleurs.
Comprendre la limite de retrait au distributeur
Le plafond de retrait n’est pas seulement un maximum théorique : il encadre chaque retrait, mais aussi l’usage de votre carte au quotidien. Une banque peut fixer un plafond journalier, un plafond hebdomadaire ou un plafond mensuel, et ce cadre bancaire varie selon le contrat. Le distributeur applique alors une règle simple : si le retrait dépasse la limite, l’opération est refusée, même si le compte contient assez d’argent. C’est important de distinguer le plafond de la carte, le plafond global et le solde disponible. Pour approfondir ce sujet, consultez notre guide sur la poste carte de retrait.
Imaginez Lucie, à Lyon, qui veut retirer 600 euros un samedi soir. Sa carte autorise 300 euros par jour, mais son compte affiche 2 000 euros. Le retrait est bloqué, car le plafond bancaire est atteint. Le maximum autorisé dépend donc du montant par opération, du cumul sur la semaine et parfois du mois. Pour éviter ce type de blocage, il faut connaître la limite exacte de votre carte et le plafond de votre banque.
Pourquoi une opération peut être bloquée même avec de l’argent sur le compte
Un retrait peut être refusé pour une raison très simple : le distributeur vérifie d’abord le plafond, pas seulement le solde. Si votre carte a déjà servi plusieurs fois dans la journée, le cumul bancaire peut être atteint. La banque applique alors une règle de sécurité qui protège aussi contre les usages frauduleux. Même avec un compte bien alimenté, l’opération passe en échec si le plafond journalier, hebdomadaire ou mensuel est dépassé.
Plafond global, plafond journalier et plafond mensuel : comment les distinguer
Le plafond global correspond à l’ensemble des retraits autorisés sur une période donnée, alors que le plafond journalier limite une journée précise. Le plafond mensuel, lui, remet le compteur à zéro au fil du mois. Une carte peut aussi avoir un plafond par retrait, plus bas que le total cumulatif. En clair, un retrait peut être possible à midi, puis refusé le soir si la limite de la journée est atteinte.
- Plafond de retrait : montant maximal autorisé par la carte.
- Plafond global : total cumulé sur une période définie.
- Solde disponible : argent réellement présent sur le compte.
- Limite du distributeur : contrainte technique ou bancaire liée à l’opération.
Vérifier ses plafonds dans l’application ou l’espace client
La façon la plus rapide de vérifier un plafond consiste souvent à ouvrir l’application de la banque sur mobile. Dans beaucoup d’espaces bancaires, la rubrique carte affiche le niveau de retrait, le quota de paiement et la limite hebdomadaire. Si vous cherchez “gérer mes plafonds”, vous tombez souvent sur le bon menu. Cette consultation est utile avant un voyage, un achat ou une semaine chargée, car elle évite de découvrir trop tard qu’un retrait est impossible.
Dans l’application bancaire, le chemin est souvent proche : carte, paramètres, gestion des plafonds, puis modification. Selon la banque, l’opération peut être immédiate ou prendre quelques heures. Si le client demande une hausse temporaire, la règle peut exiger une validation supplémentaire. Le plus important reste de consulter la mise à jour après changement, car une carte mobile n’active pas toujours la nouvelle limite au même moment.
Où chercher l’information selon sa banque
Selon l’établissement, l’information apparaît dans l’application, sur l’espace client web ou dans le détail de la carte bancaire. Certaines banques placent le plafond en haut de page, d’autres dans un sous-menu de sécurité. Une application mobile peut aussi afficher séparément les retraits et les paiements. Si vous ne voyez rien, cherchez les rubriques “carte”, “plafonds” ou “sécurité bancaire” : c’est souvent là que se cache l’option.
Que faire si le menu de gestion des plafonds n’apparaît pas
Si le menu n’apparaît pas, la banque peut réserver cette fonction à certains profils ou à certaines cartes. Dans ce cas, il faut parfois demander l’activation depuis l’espace client ou contacter le service bancaire. Le plus souvent, un délai de mise à jour existe après modification. Attendez donc avant de refaire un retrait, surtout si vous venez d’ajuster la limite sur votre application.
- Ouvrir l’application bancaire et aller dans la rubrique carte.
- Repérer le menu “gérer mes plafonds”.
- Vérifier la limite de retrait et la période associée.
- Contrôler le délai d’activation après modification.
- Comparer la règle affichée sur mobile et sur l’espace client.
Les différences selon la carte et la banque
Le type de carte change beaucoup de choses. Une carte de retrait sert surtout à prendre du liquide, tandis qu’une carte de paiement combine achats et retraits. Avec une carte à autorisation systématique, la banque vérifie presque tout en temps réel, ce qui peut réduire le plafond disponible. Le retrait dépend alors de la carte bancaire, du réseau Visa ou d’une autre gamme, et parfois du profil du client. En zone euro, les règles restent souvent plus souples qu’à l’étranger.
Les écarts entre banques sont réels : une banque classique, La Banque Postale, la Caisse d’Épargne ou une néobanque ne fixent pas toutes la même règle. Certaines cartes offrent un plafond glissant, d’autres un plafond fixe. Une carte entreprise peut aussi avoir un fonctionnement distinct. Le billet de 50 euros n’est qu’un détail pratique : ce qui compte, c’est la coupure disponible au distributeur et le montant accessible sur la période glissante.
| Type de carte | Effet sur le retrait |
|---|---|
| Carte de retrait | Plafond souvent centré sur les espèces |
| Carte de paiement | Retrait possible, mais parfois plus limité |
| Carte à autorisation systématique | Vérification immédiate et plafond parfois plus bas |
Pourquoi les plafonds ne sont jamais identiques d’un établissement à l’autre
Chaque banque définit sa propre règle de risque, son mode de sécurité et ses conditions contractuelles. Le plafond bancaire peut donc varier selon la carte, le niveau de gamme et le comportement du client. Une carte Visa peut offrir plus de souplesse qu’une carte nationale, mais ce n’est pas automatique. Les frais, le réseau utilisé et la zone géographique peuvent aussi influencer le retrait.
Ce que change une carte à autorisation systématique
Avec une carte à autorisation systématique, le retrait passe par une vérification quasi instantanée du solde et du plafond. Cela réduit les dépassements, mais peut bloquer une opération si le compte est juste. Cette carte convient bien à ceux qui veulent garder un cadre strict. En contrepartie, elle laisse parfois moins de marge pour retirer une somme imprévue.
Retirer plus d’argent, au guichet ou ailleurs
Quand le distributeur ne suffit plus, le guichet d’agence devient parfois la meilleure solution. Vous pouvez y demander une somme plus élevée, surtout si vous avez besoin de billets précis ou d’une coupure particulière. Selon la banque, un justificatif peut être demandé pour préparer l’opération. Le retrait au guichet peut aussi être utile si le distributeur est vide, hors service ou trop limité pour votre besoin du jour.
En agence, le retrait peut demander un peu d’anticipation, surtout pour une grosse somme en liquide. Certaines banques demandent de prévenir à l’avance, d’autres acceptent sur place si le montant reste raisonnable. Retirer dans une autre banque reste possible, mais des frais peuvent s’appliquer. Le cash back, lui, permet parfois de demander de l’espèce au moment d’un achat, mais le montant reste encadré et dépend du commerçant.
- Au guichet, la banque peut demander un justificatif pour une somme importante.
- En agence, il faut parfois annoncer le besoin avant l’heure du retrait.
- Dans une autre banque, des frais peuvent s’ajouter selon la carte.
- Le cash back dépend du magasin et du montant d’achat.
Quand le guichet devient la meilleure solution
Le guichet est utile si vous voulez changer de coupure, retirer sans distributeur ou obtenir une somme supérieure à la limite habituelle. Il sert aussi quand l’automate est en panne. Dans ce cas, la banque peut vérifier votre identité et demander un justificatif. Cette solution reste pratique pour un besoin ponctuel, mais elle n’est pas toujours instantanée.
Retirer dans une autre banque sans multiplier les frais
Retirer dans une autre banque peut dépanner, mais les frais dépendent du contrat et du réseau utilisé. Pour limiter le coût, mieux vaut regrouper les retraits plutôt que d’en faire plusieurs petits. Si vous êtes en zone euro, le tarif peut être plus simple à prévoir, mais il faut toujours vérifier la règle de votre carte. Un seul retrait bien préparé coûte souvent moins cher que trois opérations dispersées.
Conseils utiles pour adapter vos retraits au quotidien
Un bon conseil consiste à demander une hausse temporaire du plafond avant un voyage, un achat important ou un imprévu financier. L’application de la banque permet souvent d’ajuster la limite en quelques clics, puis de revenir en arrière ensuite. Cela évite de vouloir retirer trop d’un coup sans préparation. Si vous gérez des espèces pour une entreprise, anticipez aussi les besoins sur la semaine ou le mois afin de rester dans le cadre prévu.
Autre conseil : évitez les retraits trop fréquents, car ils multiplient parfois les frais et compliquent le suivi. Une banque peut aussi imposer un délai d’activation après modification du plafond. Pensez à vérifier votre application mobile avant de partir, surtout si vous voulez sécuriser un retrait en soirée ou à une heure tardive. Garder une marge de sécurité reste le meilleur moyen d’éviter un refus au mauvais moment.
- Demander une hausse temporaire avant un voyage ou un achat important.
- Vérifier le plafond dans l’application avant de partir.
- Adapter le retrait à la semaine ou au mois, pas seulement au jour.
- Éviter les retraits répétés pour limiter les frais.
- Revenir au plafond habituel une fois le besoin passé.
Quand demander une hausse temporaire du plafond
Demander une hausse temporaire est utile quand vous savez déjà que votre besoin sortira du cadre habituel. Un départ en vacances, une caution ou un achat de dernière minute justifient souvent cette demande. La banque peut accepter rapidement, mais il faut parfois attendre une validation. Ce conseil simple vous évite de bloquer votre retrait au moment le plus gênant.
Comment éviter un refus au mauvais moment
Pour éviter un refus, contrôlez votre plafond avant le jour J, gardez une marge et ne comptez pas uniquement sur le solde. Vérifiez aussi si le distributeur impose une limite par coupure ou par opération. Un conseil prudent consiste à faire le retrait un peu plus tôt, plutôt qu’à la dernière minute. Ainsi, vous gardez la main sur votre argent sans stress inutile.
FAQ – Questions fréquentes sur les limites de retrait
Comment savoir rapidement combien je peux retirer aujourd’hui ?
Ouvrez l’application de votre banque ou l’espace client : le plafond du jour y apparaît souvent avec la carte concernée. Vous voyez ainsi la limite restante avant d’aller au distributeur.
Pourquoi ma carte est-elle refusée alors que mon compte est approvisionné ?
Le refus vient souvent du plafond atteint, d’une coupure indisponible ou d’une règle de sécurité bancaire. Le solde ne suffit pas si le retrait dépasse la limite autorisée.
Peut-on augmenter son plafond sans attendre longtemps ?
Oui, parfois via l’application, mais le délai dépend de la banque et du type de carte. Certaines hausses sont immédiates, d’autres demandent une validation plus longue.
Les retraits au guichet sont-ils soumis aux mêmes limites ?
Pas toujours. Le guichet peut permettre une somme plus élevée, mais la banque peut demander un justificatif et appliquer ses propres règles selon le montant.
Est-ce que les frais changent selon la banque ou la zone euro ?
Oui, les frais varient selon la carte, la banque et le lieu du retrait. En zone euro, ils sont souvent plus lisibles, mais il faut vérifier le contrat avant l’opération.
Faut-il un justificatif pour retirer une grosse somme ?
Souvent oui, surtout au guichet. La banque peut demander un justificatif pour préparer le billet, vérifier la demande et sécuriser le retrait du client.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque